Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe: Kosten und Rendite
Wie schnell sich eine gewerbliche Photovoltaikanlage amortisiert, hängt unter anderem vom Eigenverbrauch und den laufenden Kosten ab. Entscheidend ist, wie viel Solarstrom Ihr Unternehmen direkt nutzt und welche laufenden Ausgaben anfallen. Eine Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe zeigt, wie diese Faktoren zusammenspielen.
Bei der Planung einer Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe zählt nicht allein die Anlagengröße. Auch der zeitliche Verlauf des Stromverbrauchs, die Einspeisung und mögliche Veränderungen im Betrieb beeinflussen das Ergebnis. Eine sorgfältige Kalkulation schafft daher eine verlässliche Grundlage für Ihre Investitionsentscheidung.
Sie erfahren, welche Kosten- und Betriebsposten in die Rechnung gehören, wann sich eine gewerbliche PV-Anlage rechnen kann und welche steuerlichen Aspekte relevant sind. Außerdem lesen Sie, worauf es bei Eigenverbrauch, Einspeisung und Batteriespeichern ankommt und wie sich eine Beispielrechnung einordnen lässt.
Wichtigste Erkenntnisse
- Bewerten Sie die Anlagengröße anhand des zeitlichen Verlaufs Ihres Stromverbrauchs und der verfügbaren Dachfläche, nicht nur anhand des Jahresverbrauchs.
- Ein hoher Eigenverbrauch kann die Wirtschaftlichkeit verbessern; prüfen Sie deshalb, wann Ihr Betrieb Strom benötigt und welche flexiblen Prozesse sich in sonnenreiche Stunden verlagern lassen.
- Beziehen Sie neben der Anfangsinvestition auch laufende Ausgaben, mögliche technische Erneuerungen und Anpassungen am Netzanschluss in die Kalkulation ein.
- Die Amortisationszeit und Rendite hängen wesentlich davon ab, wie viel Solarstrom Sie selbst nutzen und wie die Anlage ausgelegt ist.
- Prüfen Sie mit steuerlicher Beratung, ob IAB und Sonderabschreibung für Ihre Investition infrage kommen und wie sie in Ihre Unternehmensplanung passen.
Ab welcher Größe lohnt sich eine PV-Anlage für Gewerbe?
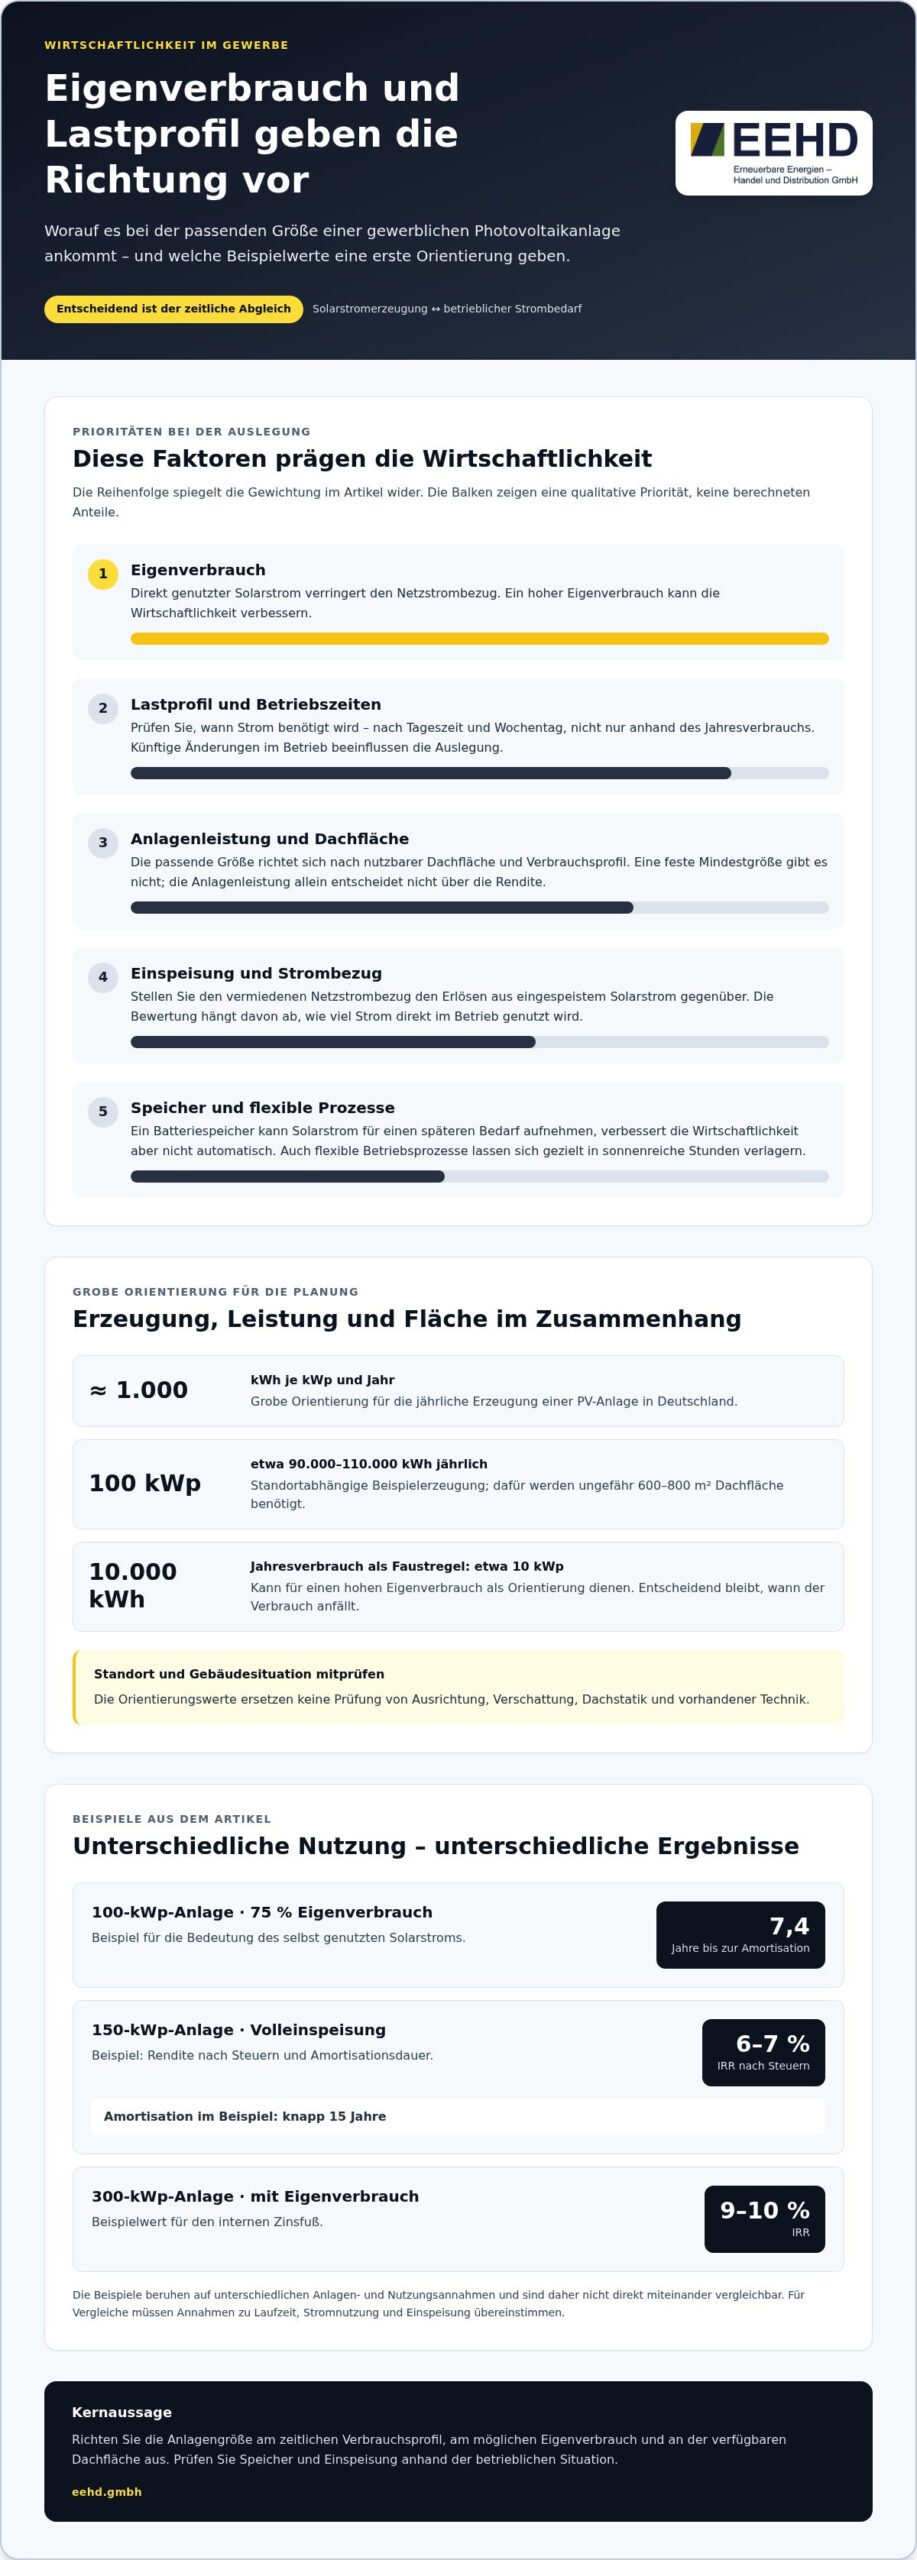
Eine feste Mindestgröße gibt es nicht: Ausschlaggebend sind die nutzbare Dachfläche, das Verbrauchsprofil und die Stromkosten. Eine Anlage ist wirtschaftlich besonders interessant, wenn ihre Erzeugung zum betrieblichen Strombedarf passt.
Direktverbrauch und betriebliches Lastprofil
Das Lastprofil zeigt, wann Ihr Betrieb Strom benötigt. Direktverbrauch bedeutet, dass Solarstrom zeitgleich vor Ort genutzt wird. Stimmen Verbrauch und Erzeugung überein, sinkt der Bedarf an Netzstrom. Prüfen Sie deshalb Verbrauchsdaten nach Tageszeit und Wochentag, nicht nur den Jahresverbrauch. Läuft ein großer Teil des Betriebs tagsüber, kann die Solaranlage einen entsprechenden Teil dieses Bedarfs decken. Künftige Änderungen, etwa längere Betriebszeiten, beeinflussen die Auslegung ebenfalls.
Eigenverbrauch, Einspeisung und Stromgestehungskosten
Eigenverbrauch senkt den Netzbezug, Einspeisung verkauft überschüssigen Solarstrom ins öffentliche Netz, und Stromgestehungskosten bilden die Kosten je erzeugter Kilowattstunde ab. Für Unternehmen zählt daher der Vergleich zwischen vermiedenem Strombezug und Erlösen aus eingespeistem Strom. Selbst genutzter Strom kann wirtschaftlich stärker wirken, weil Einspeiseerlöse in der Regel unter den Kosten für Netzstrom liegen. Seit dem 01.07.2022 entfällt in Deutschland die Abgabe auf selbst verbrauchten Strom, weil es keine EEG-Umlage mehr gibt, laut Bundesministerium der Justiz.
Als grobe Orientierung erzeugt eine PV-Anlage in Deutschland etwa 1.000 kWh je kWp jährlich. Eine 100-kWp-Anlage kommt standortabhängig auf 90.000 bis 110.000 kWh im Jahr. Dafür werden ungefähr 600 bis 800 Quadratmeter Dachfläche benötigt. Diese Werte ersetzen keine Prüfung von Ausrichtung, Verschattung, Dachstatik und vorhandener Technik. Bei einem Jahresverbrauch von 10.000 kWh kann eine Anlagenleistung von etwa 10 kWp für hohen Eigenverbrauch als Faustregel dienen. Die passende Größe hängt jedoch davon ab, wann der Verbrauch anfällt.
Batteriespeicher zur Steigerung des Eigenverbrauchs
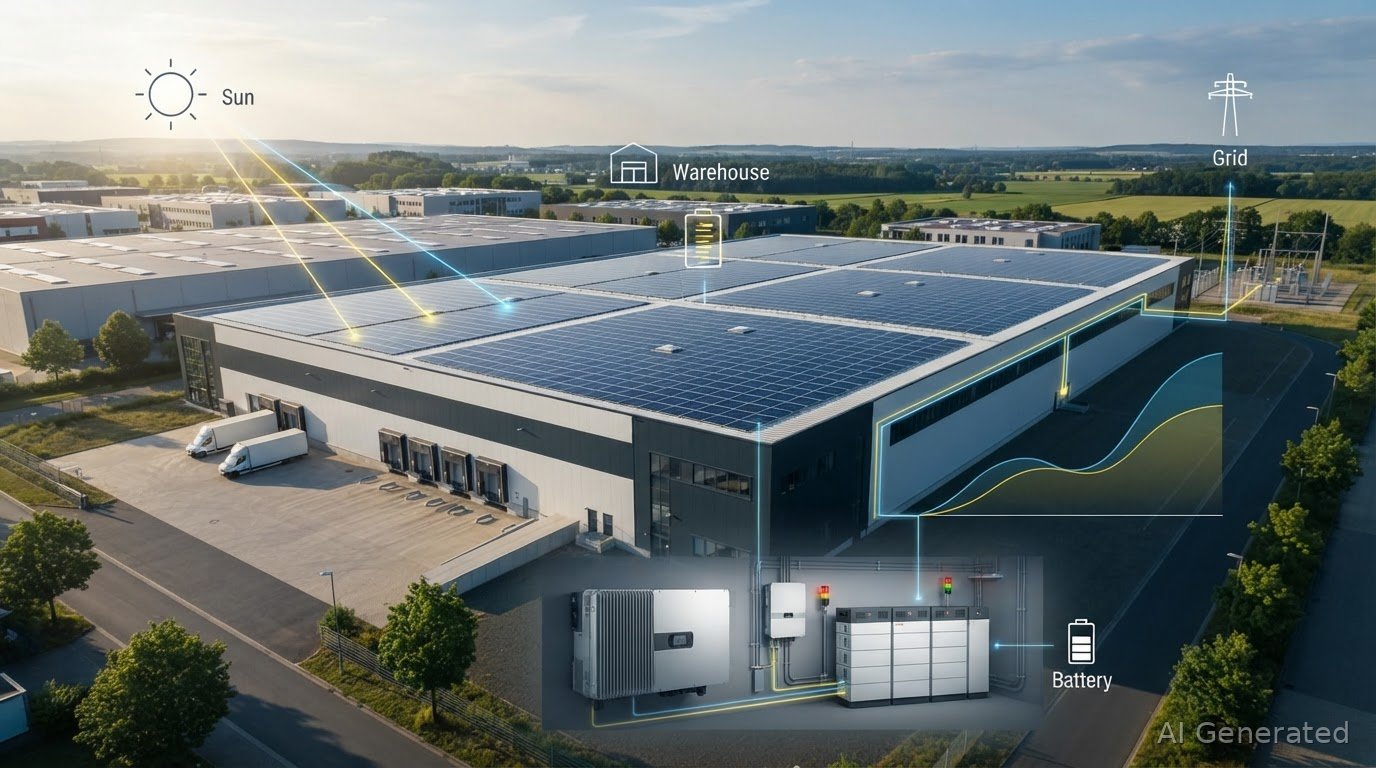
Ein Batteriespeicher nimmt Solarstrom auf, der gerade nicht gebraucht wird, und stellt ihn später bereit. So kann er die zeitliche Lücke zwischen Erzeugung und Verbrauch verkleinern. Bewerten Sie den Speicher anhand realer Verbrauchsdaten: Er verbessert die Wirtschaftlichkeit nicht automatisch. Entscheidend sind unter anderem die Überschüsse am Mittag und der spätere Strombedarf. Auch die gezielte Verlagerung flexibler Betriebsprozesse in sonnenreiche Stunden kann den Eigenverbrauch ohne große Mehrkosten erhöhen.
Eine Eigeninvestition ist nicht der einzige Weg zur Gewerbe-PV. Bei einem Stromliefervertrag, kurz PPA, bezieht das Unternehmen Solarstrom nach vertraglich vereinbarten Bedingungen, statt die Anlage selbst zu besitzen. Contracting, ein Finanzierungs- und Dienstleistungsmodell mit externem Anlagenbetrieb, kann ebenfalls eine Alternative sein. Vergleichen Sie dabei Vertragsdauer, Stromabnahme und Zuständigkeiten mit dem Nutzen einer eigenen Anlage. Das KfW-Programm 270 kann als Kreditmöglichkeit in die Finanzierungsplanung einfließen. Prüfen Sie dafür, wie die Finanzierung zu Projektstruktur und geplantem Anlagenbetrieb passt.
Amortisationszeit und Rendite
Die Wirtschaftlichkeit zeigt, wie sich eine Anlage über ihre Nutzungsdauer entwickelt. Wie berechnen Sie den wirtschaftlichen Nutzen einer gewerblichen PV-Anlage? Setzen Sie die anfängliche Investition ins Verhältnis zu den jährlichen Einsparungen und Erlösen. Berücksichtigen Sie auch laufende Ausgaben und den zeitlichen Verlauf der Zahlungsströme. Eine Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe macht die zugrunde liegenden Annahmen nachvollziehbar und vergleichbar.
Amortisationszeit und jährlicher Überschuss
Die Amortisationszeit beschreibt, wann die kumulierten Überschüsse den anfänglichen Investitionsumfang ausgleichen. Der jährliche Überschuss ergibt sich aus vermiedenem Netzstrombezug und Einspeiseerlösen, abzüglich laufender Ausgaben. Ein Rechenbeispiel für eine Gewerbeanlage mit 150 kWp und 65 Prozent Eigenverbrauch zeigt, dass ein höherer Wert des vermiedenen Netzstrombezugs die Amortisation verkürzen kann. Bei einem geringeren Wert verlängert sie sich. Vergleichen Sie daher unterschiedliche Annahmen, statt nur einen Rückflusszeitpunkt zu betrachten.
Renditekennzahlen und interner Zins
Der ROI setzt den erzielten Gewinn ins Verhältnis zum eingesetzten Kapital; der interne Zins, auch IRR, berücksichtigt zusätzlich den Zeitpunkt der Zahlungsströme. Beide Kennzahlen ergänzen die Amortisationsdauer: Der Rückflusszeitpunkt allein zeigt nicht, wie sich die Anlage danach entwickelt. Ein Rechenbeispiel für eine 300-kWp-Anlage mit Eigenverbrauch weist eine IRR von 9 bis 10 Prozent aus. Vergleichen Sie Berechnungen nur mit übereinstimmenden Annahmen zu Laufzeit, Stromnutzung und Einspeisung.
Einfluss der Anlagengröße auf Rendite und Amortisation
Die Anlagenleistung beeinflusst Ertrag und Investitionsumfang, doch die Größe allein bestimmt keine Rendite. Entscheidend bleibt, wie das Nutzungskonzept zum Betrieb passt. Im Rechenbeispiel amortisiert sich eine 100-kWp-Anlage bei 75 Prozent Eigenverbrauch nach 7,4 Jahren. Eine 150-kWp-Anlage erreicht bei Volleinspeisung eine Rendite von 6 bis 7 Prozent IRR nach Steuern und amortisiert sich im Beispiel nach knapp 15 Jahren. Die unterschiedlichen Ergebnisse verdeutlichen die Bedeutung des Eigenverbrauchs.
Investitionskosten in der Wirtschaftlichkeitsberechnung
Der Investitionsumfang umfasst die angesetzten Kosten für Planung, Beschaffung und Errichtung. Für einen realistischen Vergleich setzen Sie ihn ins Verhältnis zum erwarteten jährlichen Überschuss. Bewerten Sie verschiedene Anlagengrößen anhand ihrer Erträge und Eigenverbrauchsanteile. So erkennen Sie, ob zusätzliche Leistung tatsächlich mehr nutzbaren Solarstrom erzeugt oder vorwiegend für die Einspeisung vorgesehen ist. Eine Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe sollte diese Annahmen transparent ausweisen.
Betrachten Sie Einspeisung und selbst genutzten Strom getrennt, da beide unterschiedlich zum Ergebnis beitragen. Der Eigenverbrauch ersetzt Netzstrom, während eingespeister Strom Erlöse einbringt. Ein Rechenbeispiel für eine 100-kWp-Anlage betrachtet eine Lebensdauer von 30 Jahren. Prüfen Sie, ob Ihre Rechnung Ertragsentwicklung, laufende Ausgaben und spätere Zahlungsströme über denselben Zeitraum abbildet. Eine fundierte technische Projektplanung unterstützt die Bewertung von Leistung, Nutzung und Ertrag.
Investitionskosten nach Anlagengröße und Kostenstruktur
Für die Projektbewertung zählt, wie Anlagenleistung, Dachgegebenheiten und erwarteter Ertrag zusammenwirken. Eine 500-kWp-Anlage sollte deshalb nicht allein nach ihrer Nennleistung beurteilt werden.
Welche Kosten pro kWp entstehen 2026 in Deutschland? Sie hängen unter anderem von Projektgröße, Dachbeschaffenheit, Installation und Netzanschluss ab. Für einen aussagekräftigen Vergleich sollten Sie identische technische Voraussetzungen und Leistungsumfänge zugrunde legen.
Kostenbestandteile gewerblicher PV-Anlagen
Die Kostenstruktur zeigt, welche Komponenten und Arbeiten für die Anlage vorgesehen sind. Dazu gehören Solarmodule, Wechselrichter, Unterkonstruktion, Planung, Installation und Elektroarbeiten. Je nach Projekt sind auch die elektrische Einbindung und Anpassungen am Zählerschrank zu berücksichtigen. Erfassen Sie die Bestandteile getrennt, damit erkennbar ist, wie Dachaufbau und Anlagenkonzept den Projektumfang beeinflussen.
Bei einer 500-kWp-Anlage beginnt die technische Betrachtung mit der tatsächlich nutzbaren Dachfläche. Prüfen Sie Ausrichtung, Neigung, Verschattung, Statik und vorhandene Dachtechnik. Daraus ergibt sich, welche Anlagenleistung umsetzbar ist. Eine solche Anlage erzeugt nach einer groben Faustregel jährlich etwa 250.000 bis 300.000 kWh Solarstrom. Der tatsächlich nutzbare Ertrag hängt zusätzlich davon ab, wann Ihr Betrieb Strom benötigt und wie viel Erzeugung zeitgleich verbraucht werden kann.
Netzanschluss und Messung als Kostenfaktoren
Netzanschluss und Messkonzept legen fest, wie die Anlage mit dem öffentlichen Netz und den betrieblichen Verbrauchern verbunden wird. Eine PV-Anlage muss spätestens einen Monat nach ihrer Inbetriebnahme im Marktstammdatenregister registriert werden. Für gewerbliche Anlagen ab 100 kWp gilt die Direktvermarktungspflicht. Planen Sie daher Zählerkonzept, Verbrauchserfassung und Einspeisung gemeinsam mit der technischen Auslegung.
Welche gesetzlichen Pflichten gelten für EEG, Netzanschluss und Messung? Neben der Registrierung sind die geltenden Vorgaben zur Einspeisung und Vermarktung sowie die technischen Anschlussbedingungen zu berücksichtigen. Bei mehreren Nutzungseinheiten können Messung und Abrechnung zusätzliche Abstimmung erfordern.
Regionale Unterschiede beeinflussen den Ertrag vor allem über Standortbedingungen. Dachausrichtung, Verschattung und technische Beschaffenheit wirken sich auf die Solarstromerzeugung aus. Auch die Statik und vorhandene Dachtechnik bestimmen, welche Auslegung möglich ist. Diese Faktoren sollten in einer Planung für den jeweiligen Standort zusammen betrachtet werden, statt allein die Nennleistung heranzuziehen.
Welche Förderungen und Kredite gibt es für gewerbliche Photovoltaik in Deutschland? Das KfW-Programm 270 ist ein Kreditprogramm, das für die Finanzierung eines PV-Vorhabens betrachtet werden kann. Die passende Finanzierungsstruktur hängt von Projekt und Unternehmensplanung ab. Risiken für die Wirtschaftlichkeit entstehen insbesondere dann, wenn Ertrag, Verbrauchszeiten und tatsächliche technische Bedingungen nicht zusammenpassen. Stellen Sie diese Annahmen für verschiedene Anlagenauslegungen gegenüber, bevor Sie die Projektentscheidung treffen.
Investitions- und Betriebskosten
Die Wirtschaftlichkeitsrechnung erfasst neben der Anfangsinvestition auch wiederkehrende Ausgaben. Trennen Sie diese Positionen, damit jährlicher Überschuss und Amortisationszeit nachvollziehbar bleiben.
Laufende Betriebs- und Wartungskosten
Laufende Betriebskosten umfassen regelmäßig anfallende Aufwendungen für Betrieb und Instandhaltung. Sie beeinflussen, wie viel vom Solarertrag als Überschuss verbleibt. Berücksichtigen Sie Wartungsarbeiten, Versicherung, Messung und Betriebsführung als getrennte Positionen. Ordnen Sie jede Ausgabe dem passenden Zeitraum zu. So wird der jährliche Vergleich mit eingesparten Stromkosten und Einspeiseerlösen aussagekräftiger.
Prüfen Sie außerdem, welche Anlagenbestandteile regelmäßig Aufmerksamkeit benötigen. Dazu gehören Solarmodule, Unterkonstruktion, elektrische Verbindungen und Wechselrichter. Eine nachvollziehbare Dokumentation von Prüfungen und erledigten Wartungsarbeiten unterstützt die Betriebsplanung. Auch Zugänglichkeit, Dachaufbau und vorhandene technische Einrichtungen beeinflussen, wie Arbeiten organisiert werden. Legen Sie Zuständigkeiten und Abläufe vor der Inbetriebnahme fest.
Ein Batteriespeicher ergänzt die Kalkulation um eigene Betriebsabläufe und zusätzliche Systemkomponenten. Erfassen Sie, wann der Speicher geladen und entladen wird und welche Verbraucher davon profitieren. Die Wirtschaftlichkeit hängt davon ab, ob der gespeicherte Strom später im Betrieb gebraucht wird. Vergleichen Sie deshalb den geplanten Einsatz mit dem tatsächlichen Verbrauchsverlauf. Auch die Verlagerung einzelner Produktions- oder Ladevorgänge in Zeiten hoher Solarerzeugung kann in die Betriebsplanung einfließen.
Wechselrichtertausch als laufender Kostenpunkt
Ein Wechselrichtertausch ist eine mögliche spätere Ausgabe, weil dieses Bauteil nicht zwingend so lange wie die gesamte Anlage betrieben wird. Für gewerbliche Photovoltaikanlagen wird ein Austausch typischerweise nach 12 bis 18 Jahren angesetzt. Berücksichtigen Sie diesen Zeitpunkt in Ihrer langfristigen Planung, statt nur die Anschaffung und den Betrieb der ersten Jahre zu betrachten.
Für die Planung zählt, welche Wechselrichter zur Anlagenleistung und elektrischen Auslegung passen. Ein Austausch kann außerdem Arbeiten an der elektrischen Einbindung und eine erneute Abstimmung mit dem Anlagenbetrieb erfordern. Halten Sie deshalb Gerätedaten, Anlagenunterlagen und Wartungsnachweise geordnet bereit. So lässt sich der technische Zustand einordnen und ein Austausch in betriebliche Abläufe integrieren.
Auch die Lastverschiebung beeinflusst den laufenden Nutzen, ist aber keine Wartungsmaßnahme. Ein Betrieb kann beispielsweise zeitlich flexible Produktionsschritte oder Ladevorgänge in sonnenreiche Betriebsstunden legen. Dadurch steigt der direkte Einsatz selbst erzeugten Stroms, während weniger Netzstrom benötigt wird. Stimmen Sie solche Abläufe mit Schichtzeiten, Produktionsanforderungen und dem Lastprofil ab. Eine Veränderung, die den Betrieb behindert, ist keine sinnvolle Einsparung.
Für eine vollständige Kalkulation führen Sie Investition und laufende Positionen getrennt auf. Erfassen Sie je Position den Anlass, den Zeitraum und den Bezug zur Anlage. Prüfen Sie anschließend, wie Wartung, Versicherung, Speicherbetrieb und ein möglicher Wechselrichtertausch den jährlichen Überschuss verändern. So erkennen Sie, welche Annahmen die Amortisationszeit prägen und welche betrieblichen Maßnahmen den Solarstromnutzen langfristig stärken.
Steuerliche Vorteile durch IAB, Sonderabschreibung und Vorsteuerabzug
Steuerliche Effekte beeinflussen, wann sich Investitionsaufwand auf den Gewinn auswirkt. Berücksichtigen Sie mögliche steuerliche Entlastungen deshalb getrennt von Stromertrag, Eigenverbrauch und Einspeisevergütung.
Investitionsabzugsbetrag und Sonderabschreibung
Der Investitionsabzugsbetrag (IAB) kann eine geplante Anschaffung steuerlich vorziehen. Nach Angaben des Bundesministeriums der Justiz ermöglicht § 7g EStG eine Gewinnminderung von bis zu 50 % der Investition. Dadurch kann sich die steuerliche Bemessungsgrundlage bereits vor der Anschaffung verändern. Der IAB ist jedoch kein zusätzlicher Stromerlös und ersetzt keine Prüfung der betrieblichen Voraussetzungen.
Die Sonderabschreibung betrifft die steuerliche Verteilung der Investitionskosten. Nach Angaben des Bundesministeriums der Justiz beträgt sie nach §7g Abs. 5 EStG 40 Prozent der Investitionskosten. Sie kann auf das Anschaffungsjahr und vier Folgejahre verteilt werden. Zusammen mit der regulären Abschreibung beeinflusst sie, in welchen Jahren Aufwendungen steuerlich berücksichtigt werden. Planen Sie IAB und Sonderabschreibung gemeinsam mit Ihrer Steuerberatung, damit die zeitliche Zuordnung zur Investition passt.
Vorsteuerabzug und umsatzsteuerliche Einordnung
Der Vorsteuerabzug betrifft die Umsatzsteuer auf betriebliche Eingangsleistungen. Ob und in welchem Umfang sie berücksichtigt werden kann, hängt von der umsatzsteuerlichen Situation des Unternehmens ab. Auch die Kleinunternehmerregelung ist dabei einzuordnen. Beziehen Sie deshalb Rechnungen, Anlagenbetrieb und Unternehmensstatus in die steuerliche Betrachtung ein, statt Umsatzsteuer pauschal als Ersparnis anzusetzen.
Trennen Sie in Ihrer Wirtschaftlichkeitsrechnung steuerliche Effekte von tatsächlichen Zahlungsströmen. Eine Gewinnminderung senkt nicht automatisch die Investitionssumme oder die laufenden Ausgaben, sondern wirkt sich über die steuerliche Gewinnermittlung aus. Für die Frage, ob sich eine Anlage rechnet, bleiben daher auch Eigenverbrauch, Strombezug und mögliche Einspeisevergütung relevant. Halten Sie die Annahmen für jede Berechnung nachvollziehbar fest.
Batteriespeicher und intelligente Steuerung
Ein Batteriespeicher verändert den zeitlichen Einsatz des Solarstroms, nicht automatisch dessen steuerliche Behandlung. Intelligente Steuerungssysteme können den Verbrauch an die Erzeugung anpassen. Erfassen Sie Speicher, Steuerung und PV-Anlage in der Planung als klar unterscheidbare Investitionsbestandteile. So kann die Steuerberatung ihre Zuordnung prüfen, während Ihre betriebliche Rechnung den zusätzlichen Eigenverbrauch und die tatsächlichen Betriebskosten abbildet.
Auch Wartung und laufende Ausgaben gehören in eine vollständige Betrachtung. Halten Sie Anschaffungsbelege, Rechnungen und Angaben zur Nutzung geordnet bereit. So lassen sich steuerliche Abschreibungen von den jährlichen Kosten für Betrieb und Wartung unterscheiden. Vergleichen Sie anschließend die Zahlungsströme mit und ohne steuerliche Effekte. Für eine fachliche Einordnung Ihrer PV-Komponenten und Anlagenplanung können Sie Ihre gewerbliche PV-Planung besprechen.
nn nennt das Rechenbeispiel für eine 150-kWp-Gewerbe-PV-Anlage bei 30 % Grenzsteuersatz eine sofortige Steuerersparnis von 27.000 EUR durch den IAB.
Die Seite gibt an, dass die Umsatzsteuer beim Kauf und der Installation durch den Nullsteuersatz entfällt und dies die Anfangsinvestition um 19 Prozent reduziert. Für die Sonderabschreibung nach § 7g EStG nennt der Beitrag 20 % im ersten Jahr und in den vier Folgejahren; laut der Seite beträgt sie für gewerbliche PV-Anlagen bis zu 20 Prozent im Jahr der Anschaffung und im Folgejahr.
EEHD Erneuerbare Energien Handel und Distribution GmbH: Solarmodule
EEHD Erneuerbare Energien Handel und Distribution GmbH unterstützt Sie bei der Auswahl passender Solarmodule für gewerbliche PV-Projekte. Für eine stimmige Anlagenplanung sollten Module, Wechselrichter und Unterkonstruktionen auf Dachfläche, Ertragserwartung und betriebliches Verbrauchsprofil abgestimmt sein. Benötigt Ihr Vorhaben mehr Solarstrom zur späteren Nutzung, beziehen Sie Stromspeicher in die Systemplanung ein.
Wenden Sie sich an EEHD Erneuerbare Energien Handel und Distribution GmbH, wenn Sie Komponenten für ein konkretes Projekt bewerten oder beschaffen möchten. Teilen Sie Ihre Anforderungen und den Projektstand mit, damit sich die nächsten Schritte gezielt besprechen lassen.
Schreiben Sie EEHD Erneuerbare Energien Handel und Distribution GmbH einfach eine E-Mail an vertrieb@eehd.gmbh.
Planen Sie den nächsten Schritt Ihres PV-Projekts
Nutzen Sie Ihre Kalkulation als Grundlage für die nächste Projektentscheidung: Welche Anforderungen soll Ihre Anlage im betrieblichen Alltag erfüllen, und welche Systemkomponenten passen dazu? Eine fundierte Wirtschaftlichkeitsberechnung für Photovoltaik im Gewerbe verbindet Ihre wirtschaftlichen Ziele mit der technischen Auslegung und den Abläufen Ihres Unternehmens.
Wenn Sie passende Solarmodule, Wechselrichter oder Stromspeicher für Ihr Vorhaben suchen, besprechen Sie Ihre Anforderungen mit EEHD Erneuerbare Energien Handel und Distribution GmbH. So lassen sich die nächsten Planungsschritte an Ihrem Projekt und Ihrem betrieblichen Bedarf ausrichten.
Kontaktieren Sie EEHD Erneuerbare Energien Handel und Distribution GmbH oder schreiben Sie an vertrieb@eehd.gmbh. Gehen Sie Ihr Vorhaben mit einer klaren Entscheidungsgrundlage an.
Häufig gestellte Fragen
Was kostet eine 150-kWp-Anlage realistisch?
Der Preis hängt vom konkreten Projekt ab und wird nach einer Angebotsanfrage beziffert. Für die realistische Kalkulation einer 150-kWp-Anlage zählen neben Modulen und Wechselrichtern vor allem Dachzustand, Installationsaufwand, Netzanschluss, Messkonzept und mögliche Anpassungen der Elektroverteilung. Ein Batteriespeicher verändert den Projektumfang zusätzlich. Vergleichen Sie Angebote anhand derselben Anlagenleistung und klar ausgewiesener Bestandteile, damit unterschiedliche Leistungsumfänge nicht miteinander vermischt werden.
Amortisation: Wann ist der Break-even erreicht?
Der Break-even ist erreicht, sobald die kumulierten Nettoeinsparungen und Erlöse die anfängliche Investition ausgleichen. Berücksichtigen Sie dafür den tatsächlich vermiedenen Netzstrombezug, Einspeiseerlöse und laufende Ausgaben. Ein Unternehmen mit gleichmäßigem Tagesbetrieb kann Solarstrom anders nutzen als ein Betrieb mit Verbrauchsspitzen am Abend. Die Rechnung sollte deshalb jährliche Zahlungsströme abbilden und nicht allein den erwarteten Stromertrag betrachten.
Fazit: Lohnt sich die Investition 2026?
Eine Gewerbe-PV-Anlage kann sich 2026 rechnen, wenn Anlagenleistung und Strombedarf sinnvoll zusammenpassen. Besonders relevant ist, wie viel erzeugter Strom direkt im Unternehmen genutzt wird und welche Ausgaben über die Betriebszeit anfallen. Steuervorteile können die finanzielle Planung beeinflussen, ersetzen aber keine Ertragsrechnung. Vergleichen Sie daher Eigenverbrauch, Einspeisung und Betriebskosten mit dem geplanten Investitionsumfang und dem betrieblichen Bedarf.
Für welche Unternehmen rechnet sich Photovoltaik besonders gut?
Photovoltaik eignet sich besonders für Unternehmen, deren Stromverbrauch zeitlich mit der Solarerzeugung zusammenfällt. Dazu zählen beispielsweise Betriebe mit laufender Tagesproduktion, Kühlanlagen oder regelmäßigem Ladebedarf. Auch ausreichend nutzbare Dachfläche erleichtert die Planung. Prüfen Sie Ihr Lastprofil nach Tageszeit und Wochentag: Ein hoher Jahresverbrauch allein zeigt nicht, ob die Anlage Strom dann erzeugt, wenn Ihr Unternehmen ihn benötigt.
Lohnt sich ein zusätzlicher Batteriespeicher wirtschaftlich?
Ein Batteriespeicher kann den Eigenverbrauch laut den vorliegenden Marktangaben typischerweise von 40 auf bis zu 80 Prozent erhöhen, verbessert die Wirtschaftlichkeit aber nicht automatisch. Entscheidend ist, ob tagsüber überschüssiger Solarstrom anfällt und später im Betrieb benötigt wird. Vergleichen Sie dafür Verbrauchszeiten, Speicherbetrieb und zusätzliche Ausgaben. Flexible Verbraucher können ebenfalls zeitlich gesteuert werden und so Solarstrom besser nutzen.
PV-Ertrag Tabelle: Welcher Photovoltaik-Ertrag ist realistisch?
Für eine regionale Orientierung kann eine 100-kWp-Anlage in Bayern oder Baden-Württemberg etwa 110.000 kWh Solarstrom jährlich erzeugen; für Norddeutschland werden rund 95.000 kWh jährlich angesetzt. Diese Schätzwerte zeigen, weshalb Standort und Auslegung beim Ertragsvergleich wichtig sind. Ausrichtung, Verschattung und nutzbare Dachfläche beeinflussen die konkrete Erzeugung. Vergleichen Sie deshalb nicht nur Anlagenleistungen, sondern auch die angesetzten Standortbedingungen.
Sensitivitäts-Analyse: Was passiert bei welchen Parameter-Änderungen?
Eine Sensitivitätsanalyse zeigt, wie sich das Ergebnis verändert, wenn Sie einzelne Annahmen anpassen. Rechnen Sie beispielsweise mit einem abweichenden Jahresertrag, verändertem Eigenverbrauch oder höheren laufenden Ausgaben. Sinkt der Eigenverbrauch, werden weniger Netzstromkosten vermieden; verändert sich der Ertrag, ändern sich Direktverbrauch und Einspeisung. Variieren Sie jeweils nur einen Parameter und vergleichen Sie die Ergebnisse mit Ihrer Ausgangsrechnung.
Wie hoch ist der Stromertrag einer Gewerbe-PV-Anlage je kWp und Jahr in Deutschland?
Als standortabhängige Orientierung gelten in Deutschland etwa 850 bis 1.100 kWh je kWp und Jahr. Der tatsächliche Ertrag richtet sich unter anderem nach Standort, Dachausrichtung, Neigung und Verschattung. Für die Planung zählt außerdem, welcher Anteil der erzeugten Kilowattstunden zu den Betriebszeiten anfällt. Unterscheiden Sie deshalb den gesamten Jahresertrag vom Strom, den Ihr Unternehmen zeitgleich selbst verbrauchen kann.